

Rer.: Relatório da Auditoria Operacional do TCU realizada na RFB
Considerando o Acórdão 2.133/2017 sobre o Relatório de Auditoria Operacional realizada na Secretaria da Receita Federal do Brasil (RFB), proferido pelo Tribunal de Contas da União (TCU), no dia 29/Setembro/2017;
Considerando o avançado grau de andamento do Projeto de Lei 6.788/2017, atualmente na Comissão de Finanças e Tributação (CFT) da Câmara dos Deputados;
Considerando o envolvimento da Subsecretaria de Planejamento, Orçamento e Administração do Ministério da Fazenda (SPOA/MF) no referido Relatório por deter a competência de gestão dos servidores PECFAZ, cabendo-lhe a responsabilidade pela política de valorização desses servidores; e
Considerando a necessidade regimental de o SINDFAZENDA se posicionar diante de todos os atos formais referentes ao Plano Especial de Cargos do Ministério da Fazenda (PECFAZ).
O SINDFAZENDA elenca seus entendimentos sobre a necessidade da criação da Carreira de Suporte da RFB, enquanto solução adequada para a superação dos problemas de gestão apresentados no Relatório do TCU, sobretudo em face da constatação de que “uma das principais situações-problema na gestão de pessoas é o ‘mau dimensionamento da força de trabalho’” dentro da RFB e a falta de gestão desta sobre os servidores PECFAZ.
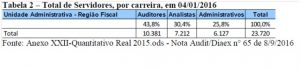
Conforme relatório do TCU, imagem abaixo, os servidores “chamados” administrativos representavam em 04/01/2016, 25,8% do total da força de trabalho da instituição.
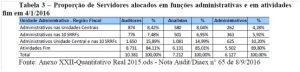
Um dos pontos que chama bastante atenção no Relatório, embora não cause espanto na categoria, é a divulgação da tabela de proporção de servidores alocados em funções administrativas e atividades-fim, constante da Nota Audit/Diaex/RFB n.º 65/2016. Nessa tabela há o reconhecimento formal da alocação de 89,80% dos Cargos Administrativos em atividades-fim da RFB.
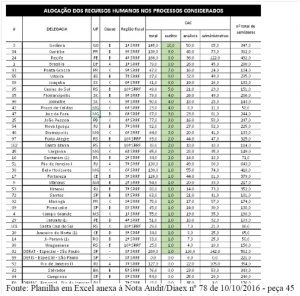
O PECFAZ tem papel de destaque em todos os processos de trabalho auditados pelo TCU, a exemplo do Atendimento, conforme tabela abaixo.
Seguindo a lógica histórica das inconsistências na gestão do quadro de pessoal da RFB, o Relatório aponta também que a falta de gestão plena sobre os Cargos Administrativos, uma vez que estão sob a competência da SPOA/MF, implica ‘mau dimensionamento da força de trabalho’ em relação aos próprios cargos da Carreira Tributária e Aduaneira, especialmente quanto à alocação de Auditores Fiscais nas atividades-meio em detrimento das atividades-fim nos processos de trabalho atrelados à fiscalização.
Esse cenário gera impactos negativos para o Erário sob dois primas: (1) primeiro quanto à oneração excessiva pela subutilização de Auditores Fiscais em atividades-meio, que poderiam (deveriam, na verdade), estar sendo realizadas por servidores de Cargos Administrativos (servidores Previdenciários e servidores PECFAZ) com remuneração proporcionalmente menor; e (2) segundo por conta de esses Auditores Fiscais estarem afastados das atividades de fiscalização, logo, reduzindo a capacidade arrecadatória do órgão.
Apesar de o TCU, fundamentado no art. 37, XVIII, CF/88[1], sugerir a mera distribuição dos servidores PECFAZ da SPOA/MF para a RFB, como solução para o “mau dimensionamento da força de trabalho” decorrente da falta de gestão plena da RFB sobre esses cargos, o SINDFAZENDA entende que essa medida isolada não se coaduna com o comando constitucional do art. 37, XXII, CF/88[2], infelizmente ignorado pelo Relatório, sendo necessário conjugar esses dois importantes dispositivos sobre a Administração Tributária.
No entendimento do SINDFAZENDA somente a distribuição dos servidores PECFAZ para a RFB não solucionará a questão do “mau dimensionamento da força de trabalho”. Essa questão passa também pela valorização do PECFAZ e sua estrutura funcional com a criação de cargos atuais, cujas atribuições possam alcançar as competências de todos os órgãos do MF, especialmente as competências constitucionais da Receita Federal do Brasil, tratadas nesse relatório.
Na perspectiva dessa conjugação, o SINDFAZENDA vem empreendendo esforços para, no bojo do Projeto de Lei 6.788/2017, proporcionar à RFB a gestão plena sobre os servidores PECFAZ por meio de sua inclusão na Carreira de Suporte da RFB.
Vale dizer que, se, por um lado, o art. 37, XVIII, CF, determina tratamento prioritário para a Administração Fazendária, em comparação com os demais cargos, e, por outro, o art. 37, XXII, CF, determina que as Administrações Tributárias só podem ser operacionalizadas por servidores de Carreiras Específicas, a única solução constitucionalmente possível, para o fim do “mau dimensionamento da força de trabalho” existente na RFB, com a gestão plena do órgão sobre o seu quadro de pessoal, deve ser a inclusão do PECFAZ em Carreira Específica de Suporte na RFB.
O panorama vislumbrado acima com a gestão plena da RFB sobre o PECFAZ, por meio da sua inclusão na Carreira Específica, trará resultados positivos para a RFB, sobretudo quanto à maior eficiência na política de provimento e alocação nas unidades, maior planejamento da capacidade operacional, otimização da força de trabalho e da relação custo-benefício, maior eficiência e celeridade na execução dos processos de trabalho, simplificação das rotinas internas, melhor acompanhamento da complexidade e das alterações da legislação tributária, eliminação do desvio de função, melhoria do índice de presença fiscal, aumento da arrecadação, maior capacidade de resposta às demandas internas e externas, viabilização da aplicação efetiva do Mapeamento de Processos de Trabalho, melhoria do atendimento à sociedade, viabilidade de alcance das diretrizes traçadas no Mapa Estratégico da RFB (2016-2019), maior segurança jurídica nos processos e nos resultados do órgão.
Ressalte-se que, apesar de todos esses resultados estruturais positivos para a RFB estarem alinhados com o pleito histórico do contingente PECFAZ alocado na Casa e adequados ao atual quadro socioeconômico de ajuste fiscal do Governo Central, na medida em que o PL 6788/2017 não gera impacto financeiro, a estrutura remuneratória praticada dentro do órgão sempre foi extremamente desproporcional, merecendo correção no mais breve prazo possível, a fim de conter a evasão e a perda de memória técnica já identificadas nos Planejamentos Estratégicos do MF e da RFB.
Considerações finais
Observe-se que o presente Relatório refere-se à auditoria dos processos de trabalho na RFB, mas afeta toda a estrutura do PECFAZ no Ministério da Fazenda, pois sua gestão encontra-se sob a guarda da Subsecretaria de Planejamento, Orçamento e Administração (SPOA) e as soluções para a questão funcional passará inevitavelmente pela valorização do PECFAZ.
Em face de todo o exposto, o SINDFAZENDA solicita que seus apontamentos sejam considerados e ventilados em todos os espaços institucionais, direta ou indiretamente, ligados ao objetivo de viabilizar a inclusão dos servidores PECFAZ em Carreira Específica da Receita Federal do Brasil.
Brasília/DF, 26 de Outubro de 2017.
[1] Art. 37, XVIII, CF/88: “A administração fazendária e seus servidores fiscais terão, dentro de suas áreas de competência e jurisdição, precedência sobre os demais setores administrativos, na forma da lei”.
[2] Art. 37, XVIII, CF/88: “As administrações tributárias da União, dos Estados, do Distrito Federal e dos Municípios, atividades essenciais ao funcionamento do Estado, exercidas por servidores de carreiras específicas, terão recursos prioritários para a realização de suas atividades e atuarão de forma integrada, inclusive com o compartilhamento de cadastros e de informações fiscais, na forma da lei ou convênio”.
EDITAL AGL ACRE
LINK: AGNU Extraordinária Virtual
EDITAL DE CONVOCAÇÃO - AGNU - Extra...
EDITAL DE CONVOCAÇÃO - AGNU - Extra...
Comunicado Jurídico: Execução Indiv...